Domain nachmacherin.de kaufen?
Wir ziehen mit dem Projekt
nachmacherin.de um.
Sind Sie am Kauf der Domain
nachmacherin.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nachmacherin.de kaufen?
Ist Versteuerung erhaltene Anzahlungen?
Ist Versteuerung erhaltene Anzahlungen? Die Versteuerung von erhaltenen Anzahlungen hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Geschäfts und der steuerlichen Vorschriften des jeweiligen Landes. In einigen Fällen müssen Anzahlungen als Einnahmen verbucht und entsprechend versteuert werden. Es ist wichtig, sich mit einem Steuerberater oder Finanzexperten zu beraten, um sicherzustellen, dass die Anzahlungen korrekt behandelt werden. Letztendlich kann die Versteuerung von erhaltenen Anzahlungen Auswirkungen auf die finanzielle Situation des Unternehmens haben, daher ist es wichtig, die steuerlichen Pflichten zu verstehen und einzuhalten. **
Was sind erhaltene Anzahlungen?
Erhaltene Anzahlungen sind Zahlungen, die ein Unternehmen von Kunden erhält, bevor die vereinbarten Waren oder Dienstleistungen geliefert werden. Diese Zahlungen dienen als Sicherheit für den Kunden, dass die bestellte Ware oder Dienstleistung auch tatsächlich erbracht wird. Für das Unternehmen stellen erhaltene Anzahlungen eine finanzielle Vorauszahlung dar, die oft zur Deckung von Produktions- oder Betriebskosten genutzt wird. In der Bilanz werden erhaltene Anzahlungen als Verbindlichkeiten ausgewiesen, da das Unternehmen noch eine Gegenleistung erbringen muss. Es ist wichtig, erhaltene Anzahlungen sorgfältig zu verfolgen und sicherzustellen, dass die entsprechenden Leistungen rechtzeitig erbracht werden, um die Kundenzufriedenheit zu gewährleisten. **

Ähnliche Suchbegriffe für Erhaltene
Top-Angebote
Produkte zum Begriff Erhaltene:
-
MONOUSO - Befehlsblock mit Duplikat 10x15cm (10 Stück)Der Kommandant ist die beste Möglichkeit für einen Kellner, die Befehle der Gäste ohne Fehler entgegenzunehmen. Und dank seines Taschenformats von 10x15cm können Sie Ihre Arbeit effizienter und einfacher erledigen. Dieser Befehlsblock wird oben...9,73 €*Versand: 11,84 €Sichere Weiterleitung zum Anbieter
-
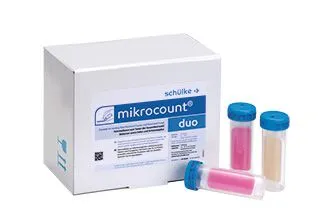
Schülke & Mayr GmbH mikrocount duo Abklatsch-Nährboden (20 Stück) 70000724mikrocount® duo – Abklatschnährboden für Gesamtkeimzahl, Hefen und Schimmelpilze (20 Stück) Der mikrocount® duo von Schülke & Mayr ist ein gebrauchsfertiger, doppelseitiger Keimindikator zur kombinierten mikrobiologischen Hygienekontrolle von Oberflächen, halbfesten Materialien und Flüssigkeiten. Die Vorderseite mit Casein-Soja-Agar (TPC) erfasst aerobe Gesamtkeime, die Rückseite mit DG18-Agar detektiert Hefen und Schimmelpilze. Jede Seite bietet 12,5 cm² Agarfläche bei 4,5 ml Mediumvolumen. Eingearbeitete Neutralisatoren (Lecithin, Polysorbat 80, Natriumthiosulfat) inaktivieren Rückstände gängiger Desinfektionsmittel – darunter quaternäre Ammoniumverbindungen (QAV), Aldehyde und Oxidationsmittel – und verhindern dadurch falschnegative Befunde auf frisch desinfizierten Flächen. Das integrierte Knickgelenk ermöglicht eine vollflächige Probennahme auf ebenen Oberflächen. Das transparente, bruchsichere Schutzröhrchen erlaubt die Kolonieauszählung ohne Öffnen des Röhrchens und schützt gleichzeitig Anwender und Probe vor Kontamination. Der mikrocount duo ist geeignet für Hygienekontrollen gemäß HACCP, GMP und ISO 18593 (Lebensmittelkontaktflächen) sowie in Krankenhäusern, Arztpraxen, Laboren, Lebensmittelbetrieben, Großküchen und Kosmetikbereichen. Das Produkt ist als In-vitro-Diagnostikum der Klasse A CE 0123 zertifiziert. Produktmerkmale auf einen Blick Doppelmedium: Gesamtkeimzahl (TPC, Casein-Soja-Agar) + Hefen/Schimmel (DG18-Agar) 12,5 cm² Agarfläche je Seite, 4,5 ml Medium je Seite Neutralisatoren gegen QAV, Aldehyde und Oxidationsmittel – verhindert Falschnegative Knickgelenk für vollflächigen Oberflächenkontakt Auswertung durch transparentes Röhrchen – ohne Öffnen Für Abklatsch, Abstrich und Flüssigkeitsimmersion geeignet Kein Laborequipment erforderlich – gebrauchsfertig Geeignet für HACCP, GMP, ISO 18593 IVD Klasse A, CE 0123 20 Träger mit Schutzröhrchen pro Packung Hersteller: Schülke & Mayr GmbH Technische Daten Produktname mikrocount® duo Keimindikator Hersteller Schülke & Mayr GmbH, Norderstedt Vorderseite (TPC) Casein-Soja-Agar – aerobe Gesamtkeimzahl Rückseite DG18-Agar – Hefen und Schimmelpilze Agarfläche 12,5 cm² je Seite Mediumvolumen 4,5 ml je Seite Neutralisatoren Lecithin, Polysorbat 80, Natriumthiosulfat Inkubation Gesamtkeime 30 ± 1 °C, 24–48 h Inkubation Hefen/Schimmel 25 ± 1 °C, 24–48 h (ggf. bis 4 Tage) Probenarten Oberflächen (Abklatsch), Abstriche, Flüssigkeiten (Immersion) Packungsinhalt 20 Träger mit Schutzröhrchen Lagertemperatur 10–25 °C, lichtgeschützt, frostfrei Haltbarkeit Siehe Verpackung Zertifizierung IVD Klasse A, CE 0123 Normkonformität ISO 18593, HACCP, GMP Anwendung Schutzröhrchen öffnen, Träger entnehmen und am Knickgelenk auf die benötigte Position abwinkeln – Agarflächen nicht berühren. Abklatschprobe: Vorder- und Rückseite nacheinander mit gleichmäßigem Druck auf die zu prüfende Fläche (ca. 10 × 10 cm) drücken. Abstrich: Träger über die Testfläche führen. Flüssigprobe: Träger vollständig in die Flüssigkeit eintauchen. Träger zurück ins Röhrchen schieben und fest verschließen. Gesamtkeime: aufrecht bei 30 ± 1 °C inkubieren, 24–48 h. Hefen und Schimmelpilze: bei 25 ± 1 °C inkubieren, 24–48 h, ggf. bis 4 Tage. Kolonien durch die transparente Röhrchenwand auszählen und mit dem Auswertungstableau vergleichen. Ergebnis dokumentieren. Gebrauchte Träger durch Einlegen in Desinfektionsgebrauchslösung oder Autoklavieren inaktivieren und entsorgen. Hinweis: Durch Temperaturschwankungen kann sich Kondenswasser am Boden des Trägergefäßes absetzen – dies beeinträchtigt die Funktion nicht. Persönliche Schutzausrüstung tragen. Nur für professionelle In-vitro-Diagnostik. Häufige Fragen zum mikrocount® duo Welche Organismen werden auf welcher Seite erfasst? Die Vorderseite mit Casein-Soja-Agar erfasst aerobe Gesamtkeime (Total Plate Count, TPC). Die Rückseite mit DG18-Agar ist selektiv für Hefen und Schimmelpilze. Beide Seiten werden in einem Arbeitsgang beprobt, jedoch bei unterschiedlichen Temperature51,17 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Sind erhaltene Spenden zu versteuern?
Sind erhaltene Spenden zu versteuern? Ja, grundsätzlich sind Spenden in Deutschland steuerlich absetzbar, sofern sie an gemeinnützige Organisationen oder steuerbegünstigte Vereine gehen. Spender können ihre Spenden bis zu einer bestimmten Höhe von der Steuer absetzen. Für gemeinnützige Organisationen gelten jedoch bestimmte Voraussetzungen, um Spenden steuerlich geltend machen zu können. Es ist ratsam, sich vorher über die steuerlichen Regelungen zu informieren und gegebenenfalls eine Spendenbescheinigung anzufordern. In manchen Fällen können auch Spenden an Privatpersonen steuerlich relevant sein, beispielsweise bei Schenkungen oder Erbschaften. **
-
Wie buche ich Erhaltene Anzahlungen?
Um erhaltene Anzahlungen zu buchen, musst du zunächst ein Konto für erhaltene Anzahlungen in deinem Buchhaltungssystem erstellen. Wenn du eine Anzahlung erhältst, verbuchst du den Betrag als Einnahme auf diesem Konto. Sobald die Anzahlung verrechnet wird, überträgst du den Betrag auf das entsprechende Einnahmekonto. Vergiss nicht, die Anzahlungen regelmäßig zu überprüfen und zu verfolgen, um sicherzustellen, dass sie korrekt verbucht sind. Wenn du unsicher bist, wie du erhaltene Anzahlungen buchen sollst, solltest du dich an einen Buchhalter oder Steuerberater wenden. **
-
Wie bucht man erhaltene Skonti?
Um erhaltene Skonti zu buchen, muss zunächst der Skonto-Betrag ermittelt werden, den der Lieferant gewährt hat. Dieser Betrag wird dann als Erlös mindernder Ertrag in der Buchhaltung verbucht. Gleichzeitig wird der Skonto-Betrag als Gutschrift auf dem Verbindlichkeitenkonto des Lieferanten verbucht. Die Buchung erfolgt in der Regel durch eine Gegenbuchung auf dem Konto "Skontoerträge" oder "Skonti erhalten". Es ist wichtig, die Buchungen sorgfältig zu dokumentieren und sicherzustellen, dass alle Transaktionen korrekt erfasst werden, um eine ordnungsgemäße Buchführung zu gewährleisten. **
-
Was ist eine erhaltene Anzahlung?
Was ist eine erhaltene Anzahlung? Eine erhaltene Anzahlung ist eine Vorauszahlung, die ein Kunde leistet, bevor die Ware oder Dienstleistung geliefert wird. Diese Anzahlung dient oft als Sicherheit für den Verkäufer, dass der Kunde den Restbetrag auch bezahlen wird. In der Buchhaltung wird eine erhaltene Anzahlung als Verbindlichkeit des Verkäufers gegenüber dem Kunden erfasst, bis die Ware oder Dienstleistung vollständig geliefert wurde. Erhaltene Anzahlungen können auch als Einnahmen verbucht werden, wenn die Lieferung oder Leistung erbracht wurde. **

Wie bucht man erhaltene Anzahlungen?
Wie bucht man erhaltene Anzahlungen? Wenn ein Unternehmen eine Anzahlung von einem Kunden erhält, wird dies in der Buchhaltung als Verbindlichkeit erfasst, da das Unternehmen dem Kunden noch eine Leistung schuldet. Die Buchung erfolgt in der Regel auf ein separates Konto für erhaltene Anzahlungen. Sobald die Leistung erbracht wurde, wird die Anzahlung von diesem Konto abgezogen und auf das entsprechende Umsatzkonto gebucht. Es ist wichtig, diese Buchungen sorgfältig zu dokumentieren, um eine genaue und transparente Buchführung zu gewährleisten. **
Wer haftet für nicht erhaltene Ware?
Wer haftet für nicht erhaltene Ware? In der Regel liegt die Haftung bei dem Verkäufer, solange die Ware nicht beim Käufer angekommen ist. Es ist die Verantwortung des Verkäufers, sicherzustellen, dass die Ware ordnungsgemäß versendet wird und beim Käufer ankommt. Sollte die Ware verloren gehen oder nicht zugestellt werden, muss der Verkäufer in der Regel für Ersatz oder Rückerstattung sorgen. Es ist wichtig, dass Käufer und Verkäufer klare Vereinbarungen über die Haftung für nicht erhaltene Ware treffen, um Missverständnisse zu vermeiden. **
Top-Angebote
Produkte zum Begriff Erhaltene:
-
Duplikat, Abschrift & Kopie, Fachbücher von Markus Krajewski, Jörg Hübener Paulus, Fabian Winter, Andrea HübenerAbschriften und Kopien bringen eine spezifische Ästhetik hervor, die bislang im Schatten einer Ästhetik des Originals stand und als entweder redundant oder als vernachlässigbar galt. Denn das Original eines Dokuments ist längst nicht mehr das Mass aller Dinge. Dennoch hat sein Anderes vom Wertverfall des Originals nicht in gleichem Masse profitiert. Die spezifische Ästhetik von Abschriften, Duplikaten und Kopien wird von deren Geringschätzung nicht nur affiziert, sondern von ihr oft allererst hervorgebracht: Kopien verblassen etwa aufgrund des dafür verwendeten Materials (Papier, Tinte, Graphit etc.), während Originale überwiegend geschützt werden. Zuweilen werden diese ästhetischen Dimensionen und die dahinterstehenden Operationen erst dann manifest, wenn, durch welche Umstände auch immer, die Kopie ohne das Original und damit singulär vorliegt. Wenn etwas kopiert wird, geht immer etwas verloren. Noch mehr geht verloren, wenn Kopien kopiert werden. Aber es kommt immer auch etwas hinzu − ein Grauton, ein Fleck, ein Abdruck: Signaturen einer bislang vernachlässigten Kulturtechnik.65,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Plagiat, Fachbücher von Philipp TheisohnDie Geschichte des literarischen Plagiats ist eine Geschichte von Entführungsfällen. Die Texte, die hier verwandelt werden, gehören eigentlich an einen anderen Ort, im besten Fall wohl in eine seriöse Literaturgeschichte. Aus verschiedenen Gründen sind sie aber in dieses Buch gelangt, und hier sitzen sie nun beisammen und erzählen einander ihren Leidensweg, führen Anklage gegen ihre Entführer, rätseln über die Motive des ihnen widerfahrenen Verbrechens oder beraten gemeinsam über Fluchtpläne. Gesprochen wird über Wirtschaftszwänge, juristische Präzedenzfälle und mediale Revolutionen; über geborgte Wahrheiten, unbezahlte Rechnungen und ausgemachte Gaunereien; über Herren und Sklaven, Väter und Söhne, Geist und Geister; über das Nachmachen, das Erinnern und das Vergessen; über den Körper, die Seele und das, was das Plagiat davon übrig lässt. Der unoriginelle Literaturhistoriker hat diese Ge.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MONOUSO - Befehlsblock mit Duplikat 10x15cm (10 Stück)Der Kommandant ist die beste Möglichkeit für einen Kellner, die Befehle der Gäste ohne Fehler entgegenzunehmen. Und dank seines Taschenformats von 10x15cm können Sie Ihre Arbeit effizienter und einfacher erledigen. Dieser Befehlsblock wird oben...9,73 €*Versand: 11,84 €Sichere Weiterleitung zum Anbieter
-
Ist Versteuerung erhaltene Anzahlungen?
Ist Versteuerung erhaltene Anzahlungen? Die Versteuerung von erhaltenen Anzahlungen hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Geschäfts und der steuerlichen Vorschriften des jeweiligen Landes. In einigen Fällen müssen Anzahlungen als Einnahmen verbucht und entsprechend versteuert werden. Es ist wichtig, sich mit einem Steuerberater oder Finanzexperten zu beraten, um sicherzustellen, dass die Anzahlungen korrekt behandelt werden. Letztendlich kann die Versteuerung von erhaltenen Anzahlungen Auswirkungen auf die finanzielle Situation des Unternehmens haben, daher ist es wichtig, die steuerlichen Pflichten zu verstehen und einzuhalten. **
-
Was sind erhaltene Anzahlungen?
Erhaltene Anzahlungen sind Zahlungen, die ein Unternehmen von Kunden erhält, bevor die vereinbarten Waren oder Dienstleistungen geliefert werden. Diese Zahlungen dienen als Sicherheit für den Kunden, dass die bestellte Ware oder Dienstleistung auch tatsächlich erbracht wird. Für das Unternehmen stellen erhaltene Anzahlungen eine finanzielle Vorauszahlung dar, die oft zur Deckung von Produktions- oder Betriebskosten genutzt wird. In der Bilanz werden erhaltene Anzahlungen als Verbindlichkeiten ausgewiesen, da das Unternehmen noch eine Gegenleistung erbringen muss. Es ist wichtig, erhaltene Anzahlungen sorgfältig zu verfolgen und sicherzustellen, dass die entsprechenden Leistungen rechtzeitig erbracht werden, um die Kundenzufriedenheit zu gewährleisten. **
-
Sind erhaltene Spenden zu versteuern?
Sind erhaltene Spenden zu versteuern? Ja, grundsätzlich sind Spenden in Deutschland steuerlich absetzbar, sofern sie an gemeinnützige Organisationen oder steuerbegünstigte Vereine gehen. Spender können ihre Spenden bis zu einer bestimmten Höhe von der Steuer absetzen. Für gemeinnützige Organisationen gelten jedoch bestimmte Voraussetzungen, um Spenden steuerlich geltend machen zu können. Es ist ratsam, sich vorher über die steuerlichen Regelungen zu informieren und gegebenenfalls eine Spendenbescheinigung anzufordern. In manchen Fällen können auch Spenden an Privatpersonen steuerlich relevant sein, beispielsweise bei Schenkungen oder Erbschaften. **
-
Wie buche ich Erhaltene Anzahlungen?
Um erhaltene Anzahlungen zu buchen, musst du zunächst ein Konto für erhaltene Anzahlungen in deinem Buchhaltungssystem erstellen. Wenn du eine Anzahlung erhältst, verbuchst du den Betrag als Einnahme auf diesem Konto. Sobald die Anzahlung verrechnet wird, überträgst du den Betrag auf das entsprechende Einnahmekonto. Vergiss nicht, die Anzahlungen regelmäßig zu überprüfen und zu verfolgen, um sicherzustellen, dass sie korrekt verbucht sind. Wenn du unsicher bist, wie du erhaltene Anzahlungen buchen sollst, solltest du dich an einen Buchhalter oder Steuerberater wenden. **
Ähnliche Suchbegriffe für Erhaltene
-
Schülke & Mayr GmbH mikrocount duo Abklatsch-Nährboden (20 Stück) 70000724mikrocount® duo – Abklatschnährboden für Gesamtkeimzahl, Hefen und Schimmelpilze (20 Stück) Der mikrocount® duo von Schülke & Mayr ist ein gebrauchsfertiger, doppelseitiger Keimindikator zur kombinierten mikrobiologischen Hygienekontrolle von Oberflächen, halbfesten Materialien und Flüssigkeiten. Die Vorderseite mit Casein-Soja-Agar (TPC) erfasst aerobe Gesamtkeime, die Rückseite mit DG18-Agar detektiert Hefen und Schimmelpilze. Jede Seite bietet 12,5 cm² Agarfläche bei 4,5 ml Mediumvolumen. Eingearbeitete Neutralisatoren (Lecithin, Polysorbat 80, Natriumthiosulfat) inaktivieren Rückstände gängiger Desinfektionsmittel – darunter quaternäre Ammoniumverbindungen (QAV), Aldehyde und Oxidationsmittel – und verhindern dadurch falschnegative Befunde auf frisch desinfizierten Flächen. Das integrierte Knickgelenk ermöglicht eine vollflächige Probennahme auf ebenen Oberflächen. Das transparente, bruchsichere Schutzröhrchen erlaubt die Kolonieauszählung ohne Öffnen des Röhrchens und schützt gleichzeitig Anwender und Probe vor Kontamination. Der mikrocount duo ist geeignet für Hygienekontrollen gemäß HACCP, GMP und ISO 18593 (Lebensmittelkontaktflächen) sowie in Krankenhäusern, Arztpraxen, Laboren, Lebensmittelbetrieben, Großküchen und Kosmetikbereichen. Das Produkt ist als In-vitro-Diagnostikum der Klasse A CE 0123 zertifiziert. Produktmerkmale auf einen Blick Doppelmedium: Gesamtkeimzahl (TPC, Casein-Soja-Agar) + Hefen/Schimmel (DG18-Agar) 12,5 cm² Agarfläche je Seite, 4,5 ml Medium je Seite Neutralisatoren gegen QAV, Aldehyde und Oxidationsmittel – verhindert Falschnegative Knickgelenk für vollflächigen Oberflächenkontakt Auswertung durch transparentes Röhrchen – ohne Öffnen Für Abklatsch, Abstrich und Flüssigkeitsimmersion geeignet Kein Laborequipment erforderlich – gebrauchsfertig Geeignet für HACCP, GMP, ISO 18593 IVD Klasse A, CE 0123 20 Träger mit Schutzröhrchen pro Packung Hersteller: Schülke & Mayr GmbH Technische Daten Produktname mikrocount® duo Keimindikator Hersteller Schülke & Mayr GmbH, Norderstedt Vorderseite (TPC) Casein-Soja-Agar – aerobe Gesamtkeimzahl Rückseite DG18-Agar – Hefen und Schimmelpilze Agarfläche 12,5 cm² je Seite Mediumvolumen 4,5 ml je Seite Neutralisatoren Lecithin, Polysorbat 80, Natriumthiosulfat Inkubation Gesamtkeime 30 ± 1 °C, 24–48 h Inkubation Hefen/Schimmel 25 ± 1 °C, 24–48 h (ggf. bis 4 Tage) Probenarten Oberflächen (Abklatsch), Abstriche, Flüssigkeiten (Immersion) Packungsinhalt 20 Träger mit Schutzröhrchen Lagertemperatur 10–25 °C, lichtgeschützt, frostfrei Haltbarkeit Siehe Verpackung Zertifizierung IVD Klasse A, CE 0123 Normkonformität ISO 18593, HACCP, GMP Anwendung Schutzröhrchen öffnen, Träger entnehmen und am Knickgelenk auf die benötigte Position abwinkeln – Agarflächen nicht berühren. Abklatschprobe: Vorder- und Rückseite nacheinander mit gleichmäßigem Druck auf die zu prüfende Fläche (ca. 10 × 10 cm) drücken. Abstrich: Träger über die Testfläche führen. Flüssigprobe: Träger vollständig in die Flüssigkeit eintauchen. Träger zurück ins Röhrchen schieben und fest verschließen. Gesamtkeime: aufrecht bei 30 ± 1 °C inkubieren, 24–48 h. Hefen und Schimmelpilze: bei 25 ± 1 °C inkubieren, 24–48 h, ggf. bis 4 Tage. Kolonien durch die transparente Röhrchenwand auszählen und mit dem Auswertungstableau vergleichen. Ergebnis dokumentieren. Gebrauchte Träger durch Einlegen in Desinfektionsgebrauchslösung oder Autoklavieren inaktivieren und entsorgen. Hinweis: Durch Temperaturschwankungen kann sich Kondenswasser am Boden des Trägergefäßes absetzen – dies beeinträchtigt die Funktion nicht. Persönliche Schutzausrüstung tragen. Nur für professionelle In-vitro-Diagnostik. Häufige Fragen zum mikrocount® duo Welche Organismen werden auf welcher Seite erfasst? Die Vorderseite mit Casein-Soja-Agar erfasst aerobe Gesamtkeime (Total Plate Count, TPC). Die Rückseite mit DG18-Agar ist selektiv für Hefen und Schimmelpilze. Beide Seiten werden in einem Arbeitsgang beprobt, jedoch bei unterschiedlichen Temperature51,17 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WANDBILD reproduktion stilleben mit gelbem strohhutIn unserem angebot finden sie gemälde auf leinwand, die zu jedem interieur passen. dies ist eine klassische form der wanddekoration, die sehr in mode ist. einteilige und mehrteilige bilder sowie bildsets bieten enorme gestaltungsmöglichkeiten. dank unseres reichhaltigen angebots mit mehreren tausend motiven können sie problemlos ein bild für ihr wohnzimmer, ihre küche, ihr schlafzimmer, ihren flur oder ihr büro auswählen. auch für kinder- und jugendzimmer finden sie interessante vorschläge, z.b. märchen- und filmfiguren, comic- und fantasiefiguren u.v.m. stilleben, landschaften, weltkarten, blumen und pflanzen, stadtsilhouetten, abstraktion, schwarz-weiß-malerei - das sind nur ausgewählte motive, die wir für ihren raum zusammengestellt haben. unser sortiment wird ständig aktualisiert und an die aktuellen wohntrends angepasst, so dass sie bei uns immer modische motive wie monstera-blätter, geometrische muster, motivierende sprüche und vieles mehr finden.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kontroverse Reproduktion, Fachbücher von Susan BanihaschemiDie Etablierung der Reproduktionsmedizin geht einher mit teils massiven Kontroversen. Denn nicht alles, was technologisch und reproduktionsmedizinisch machbar wäre, ist auch gesellschaftlich vorstellbar und zu legitimieren. So wurde die reproduktionsmedizinische Behandlung mit Spendersamen in der deutschen Ärzteschaft lange als standesunwürdig verhandelt - sie konnte sich nur nach und nach zu einer anerkannten medizinischen Behandlungsform bei Infertilität des Mannes entwickeln. Susan Banihaschemi zeigt in ihrer Diskursanalyse auf, dass die Etablierung der Samenspende von kontroversen Aushandlungs- und Legitimierungsprozessen begleitet war, in denen auch Vorstellungen und Wissen von als natürlich gesetzten Beziehungen und von der Reproduktion der Geschlechter verhandelt werden.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie bucht man erhaltene Skonti?
Um erhaltene Skonti zu buchen, muss zunächst der Skonto-Betrag ermittelt werden, den der Lieferant gewährt hat. Dieser Betrag wird dann als Erlös mindernder Ertrag in der Buchhaltung verbucht. Gleichzeitig wird der Skonto-Betrag als Gutschrift auf dem Verbindlichkeitenkonto des Lieferanten verbucht. Die Buchung erfolgt in der Regel durch eine Gegenbuchung auf dem Konto "Skontoerträge" oder "Skonti erhalten". Es ist wichtig, die Buchungen sorgfältig zu dokumentieren und sicherzustellen, dass alle Transaktionen korrekt erfasst werden, um eine ordnungsgemäße Buchführung zu gewährleisten. **
-
Was ist eine erhaltene Anzahlung?
Was ist eine erhaltene Anzahlung? Eine erhaltene Anzahlung ist eine Vorauszahlung, die ein Kunde leistet, bevor die Ware oder Dienstleistung geliefert wird. Diese Anzahlung dient oft als Sicherheit für den Verkäufer, dass der Kunde den Restbetrag auch bezahlen wird. In der Buchhaltung wird eine erhaltene Anzahlung als Verbindlichkeit des Verkäufers gegenüber dem Kunden erfasst, bis die Ware oder Dienstleistung vollständig geliefert wurde. Erhaltene Anzahlungen können auch als Einnahmen verbucht werden, wenn die Lieferung oder Leistung erbracht wurde. **
-
Wie bucht man erhaltene Anzahlungen?
Wie bucht man erhaltene Anzahlungen? Wenn ein Unternehmen eine Anzahlung von einem Kunden erhält, wird dies in der Buchhaltung als Verbindlichkeit erfasst, da das Unternehmen dem Kunden noch eine Leistung schuldet. Die Buchung erfolgt in der Regel auf ein separates Konto für erhaltene Anzahlungen. Sobald die Leistung erbracht wurde, wird die Anzahlung von diesem Konto abgezogen und auf das entsprechende Umsatzkonto gebucht. Es ist wichtig, diese Buchungen sorgfältig zu dokumentieren, um eine genaue und transparente Buchführung zu gewährleisten. **
-
Wer haftet für nicht erhaltene Ware?
Wer haftet für nicht erhaltene Ware? In der Regel liegt die Haftung bei dem Verkäufer, solange die Ware nicht beim Käufer angekommen ist. Es ist die Verantwortung des Verkäufers, sicherzustellen, dass die Ware ordnungsgemäß versendet wird und beim Käufer ankommt. Sollte die Ware verloren gehen oder nicht zugestellt werden, muss der Verkäufer in der Regel für Ersatz oder Rückerstattung sorgen. Es ist wichtig, dass Käufer und Verkäufer klare Vereinbarungen über die Haftung für nicht erhaltene Ware treffen, um Missverständnisse zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.